
Bestattungsvorsorge und Sozialamt: Was gilt als Schonvermögen?
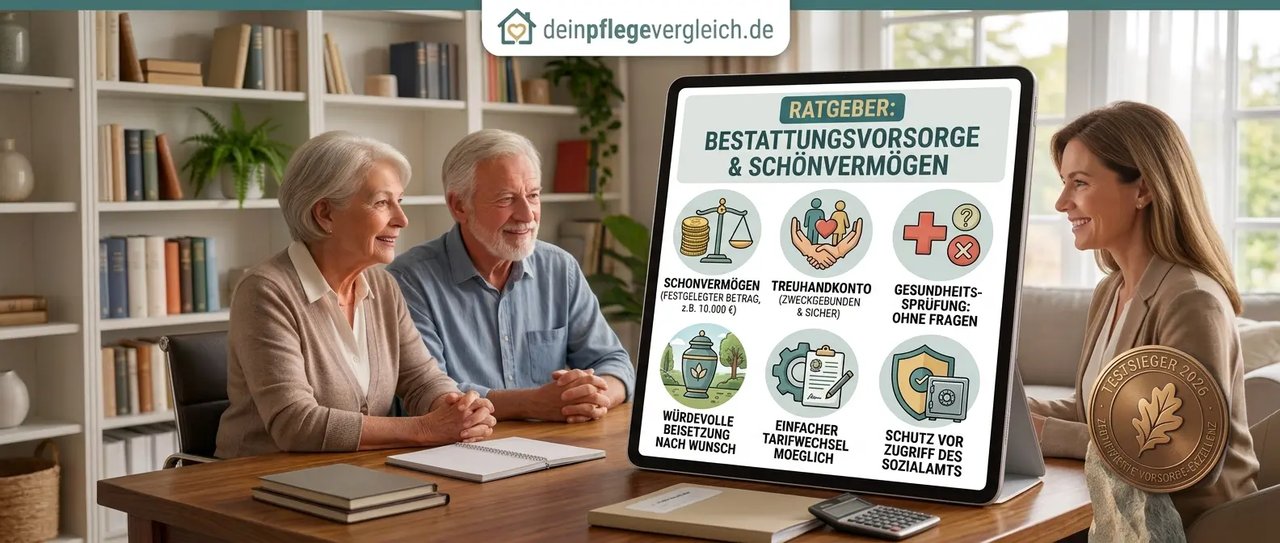
Auch Menschen, die Sozialleistungen beziehen, dürfen in einem gewissen Rahmen Geld für die eigene Bestattungsvorsorge zurücklegen, ohne dass dieses als verwertbares Vermögen angerechnet wird. Grundlage ist die Härtefallregel des § 90 Abs. 3 SGB XII bzw. § 12 SGB II; anerkannt werden in der Praxis oft 5.000–10.000 €. Voraussetzung ist eine klare Zweckbindung.
Warum ist das Thema relevant?
Grundsätzlich müssen Empfänger von Sozialleistungen verwertbares Vermögen oberhalb bestimmter Freibeträge zunächst aufbrauchen, bevor Leistungen bewilligt werden. Für eine angemessene Bestattungsvorsorge gibt es jedoch eine eigenständige Ausnahme, die genau auf diesen Zweck zugeschnitten ist – sie gilt zusätzlich zu den allgemeinen Freibeträgen.
Vermögensfreibeträge 2026 im Überblick
- Sozialhilfe (Grundsicherung im Alter und bei Erwerbsminderung, Hilfe zur Pflege): 10.000 € pro Person.
- Grundsicherungsgeld (seit 1. Juli 2026, ersetzt das Bürgergeld): je nach Alter 5.000 € (bis zur Vollendung des 30. Lebensjahres), 10.000 € (ab dem 31.), 12.500 € (ab dem 41.) bzw. 20.000 € (ab dem 51. Lebensjahr). Die frühere Karenzzeit für Vermögen ist entfallen.
Quelle: Bundesagentur für Arbeit (Grundsicherungsgeld) bzw. § 90 Abs. 2 Nr. 9 SGB XII. Für Hilfe zur Pflege im Pflegeheim ist das Sozialamt zuständig – gerade hier ist eine anerkannte Bestattungsvorsorge oft der einzige Weg, Geld für die eigene Beerdigung zu sichern.
Was bedeutet „angemessen" in diesem Zusammenhang?
Als angemessen gilt ein Betrag, der die ortsüblichen, einfachen Bestattungskosten abdeckt. Über die genauen Grenzen entscheidet im Einzelfall das zuständige Sozialamt oder Jobcenter – pauschale, bundesweit einheitliche Beträge gibt es nicht. In der Sozialgerichtspraxis werden jedoch regelmäßig Beträge zwischen 5.000 € (einfache Feuerbestattung anonym) und 10.000 € (Erdbestattung mit Trauerfeier) anerkannt.
Voraussetzungen für die Anerkennung als Schonvermögen
- Zweckbindung: Die Verwendung für die Bestattung muss eindeutig dokumentiert sein.
- Unwiderruflichkeit: Der Vertrag darf nicht jederzeit kündbar sein – sonst gilt das Kapital als verfügbar.
- Treuhänderische Verwaltung: Das Geld muss bei einer unabhängigen Treuhandgesellschaft liegen, nicht beim Bestatter selbst.
- Angemessenheit: Die Summe darf nicht offensichtlich überzogen sein.
Wie weisen Sie eine zweckgebundene Bestattungsvorsorge nach?
- Bestattungsvorsorgevertrag mit unabhängiger Treuhandgesellschaft schließen, der ausdrücklich „unwiderruflich" und „zweckgebunden" ist.
- Alle Vertragsunterlagen sorgfältig aufbewahren – Kopie an das Sozialamt geben.
- Konkretes Bestatter-Angebot beilegen, das die Angemessenheit der Summe belegt.
- Bei der Antragstellung von Sozialleistungen aktiv auf die Vorsorge hinweisen.
- Bei Erhöhung der Vorsorgesumme rechtzeitig mit dem Sozialamt abstimmen.
Praxisbeispiel: Umzug ins Pflegeheim mit Hilfe zur Pflege
Frau H., 79, zieht ins Pflegeheim; ihre Rente und die Leistungen der Pflegekasse reichen für den Eigenanteil nicht aus. Sie hat 16.000 € Ersparnisse. Bevor sie Hilfe zur Pflege beantragt, zahlt sie 6.000 € auf einen Bestattungsvorsorge-Treuhandvertrag ein – zweckgebunden für eine einfache Feuerbestattung an ihrem Wohnort, belegt durch ein Bestatter-Angebot. Das Sozialamt erkennt die Vorsorge als geschützt an; die übrigen 10.000 € bleiben als allgemeiner Freibetrag unangetastet. Wichtig: Wird der Vertrag kurz vor dem Antrag geschlossen, prüft das Amt genauer – eine angemessene Summe und lückenlose Nachweise sind dann besonders wichtig.
Bestattungsverfügung als Ergänzung
Für die volle Schutzwirkung empfiehlt sich eine schriftliche Bestattungsverfügung, die Bestattungsart, Bestatter und Vorsorgenummer benennt. Sie unterstreicht die Zweckbindung und vermeidet Diskussionen mit dem Sozialamt.
Was passiert bei Tod – kann das Sozialamt zugreifen?
Der für die Bestattung verbrauchte Teil ist geschützt. Bleibt nach der Beisetzung ein Restbetrag übrig, fällt dieser in den Nachlass und kann vom Sozialhilfeträger im Rahmen der Erbenhaftung (§ 102 SGB XII) bis zur Höhe der erbrachten Sozialleistungen zurückgefordert werden. Das macht passgenaue Kalkulation der Vorsorgesumme besonders wichtig – siehe Cluster zu Kosten.
Hinweis: Dieser Artikel ersetzt keine individuelle Rechts- oder Sozialberatung. Die genauen Regelungen und Freibeträge können sich ändern und sollten direkt beim zuständigen Sozialamt oder Jobcenter erfragt werden.